联系电话:15957362227、13429417081
 日期:2026-09-14
 返回列表
·凡是2021年9月6日至2025年12月19日期间买入的投资者,无论持有还是卖出,均可关注索赔登记
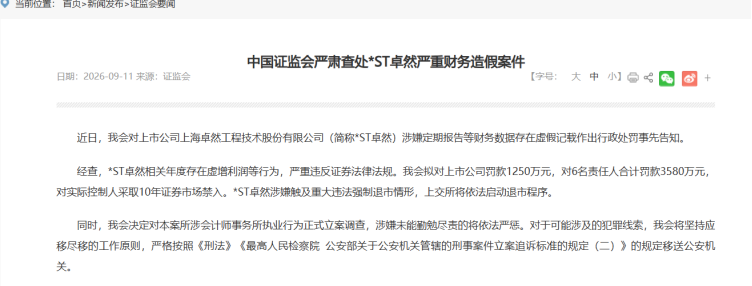
2026年9月11日,*ST卓然(688121)公告收到中国证监会上海监管局下发的两份《行政处罚事先告知书》(沪证监处罚字〔2026〕10号、11号)。至此,这起于2025年12月立案的调查,违法事实基本框定:2021年至2024年连续四年年度报告虚假记载,招股说明书隐瞒关联交易,数亿元非经营性资金占用未披露,实控人两次被留置未披露,2025年年度报告逾期97天才姗姗披露。
公告同时明确提示:根据《行政处罚事先告知书》认定情况,公司可能触及《上海证券交易所科创板股票上市规则》规定的重大违法强制退市情形,股票将被上交所叠加实施退市风险警示;一旦行政处罚决定书最终确认触及该情形,公司股票将被终止上市。
告知书认定,卓然股份2021年至2024年年度报告连续存在虚假记载,手法可归为四类。
第一类:虚构应收账款收回。2020年至2023年,河南华颂新材料科技有限公司(曾用名濮阳市远东科技有限公司,以下简称远东科技)由控股股东、实控人张锦红实际控制,是卓然股份的隐名关联方。2020年至2021年,全资子公司博颂化工为远东科技提供工程总承包服务,形成大额应收账款。为少计提坏账准备,根据张锦红安排,公司及相关子公司以预付工程款、预付货款名义将资金转至关联方或配合资金划转的第三方,再转至远东科技,直接或间接用于远东科技向博颂化工支付工程款——资金在体外转了一圈,应收账款“收回”了,坏账准备少提了,利润便被做了出来。仅此一项,导致2021年、2022年、2023年年报分别虚增利润总额2,160万元、3,450万元、9,713.06万元。
第二类:在不符合收入确认条件的情况下确认收入。2022年,浙江石油化工有限公司向全资子公司卓然数智出具配套工程设计委托书,要求新增能够考察不同原料裂解性能的模块,并载明不发生设计费。2023年,公司在未签订正式合同、对方未确认承担试验支出的情况下,将试验装置材料和已消耗的试验原料由存货结转为成本并确认收入,导致2023年年报虚增营业收入15,981.62万元、虚减研发费用5,614.68万元、虚增利润总额5,614.68万元。
第三类:虚构业务。2023年至2024年,公司及相关子公司开展钢管、翅片管业务,客户、供应商均为事先指定,资金构成闭环,货物未实际销售。该业务导致2023年年报虚增营业收入20,274.72万元、利润总额7,101.77万元,2024年年报虚增营业收入23,142.16万元、利润总额556.72万元。
第四类:依据参股公司不实财务报表核算投资收益。公司在披露2021年年报前,参股公司苏州圣汇补充计提2021年度坏账准备等,公司未据此调整投资收益,而是协调苏州圣汇相关人员提供不实财务报表,将2021年度相关损失调整至2022年度,导致2021年年报虚增投资收益2,223.65万元、2022年年报虚减投资收益2,077.67万元。
四年虚假记载的汇总数据如下:
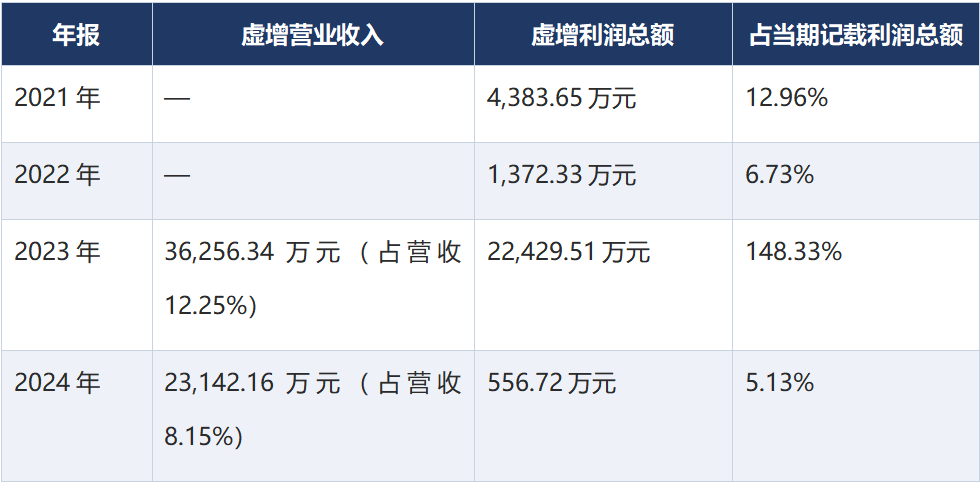
值得特别注意的是2023年这一组数字:虚增利润总额占当期记载利润总额的148.33%——比例超过100%,意味着剔除虚增部分后,公司当年真实利润总额实为负数。报表上的“增长”,相当程度上是做出来的。
除了财报注水,告知书还认定了三笔“隐瞒账”。
其一,招股说明书和2021年年报未披露关联交易。2020年、2021年,博颂化工与远东科技发生的关联交易金额分别达29,155.32万元、46,996.86万元,占当期净资产的比例高达34.14%、23.58%。这意味着,这家2021年9月6日登陆科创板、发行价18.16元/股、IPO净募资8.57亿元的公司,上市文件中就存在重大遗漏。
其二,非经营性资金占用未披露。根据张锦红安排,公司及相关子公司以预付工程款、预付货款等名义将资金转至关联方或配合资金划转的第三方,部分资金用于虚构应收账款收回,其余由张锦红调配使用。2022年至2024年,资金占用累计发生额分别达22,159.45万元、5,851.16万元、14,655.89万元,三年合计约4.47亿元。
其三,未及时披露实控人被采取留置措施。2024年12月至2025年1月、2025年6月至2025年11月,张锦红两次被监察机关采取留置措施,影响其履行职责,公司未及时披露,2024年年报亦未披露。告知书还披露了一个细节:张锦红在留置结束后,要求公司不披露其被留置的情况。
此外,2025年年报的“难产”过程同样离奇。2026年4月21日,审计机构在年报审计沟通会上正式提出将出具非标意见;4月28日,审计委员会审议2025年年报时独立董事全票反对,年报无法提交董事会进一步审议;4月30日公司披露无法按期披露定期报告的风险提示,5月1日起停牌;直到8月6日才补充披露2025年年报,逾期97天。为此,公司、张锦红、时任财务总监吴玉同因未按期披露定期报告,拟分别被罚200万元、100万元、60万元。
两份告知书合并计算,拟处罚情况如下:
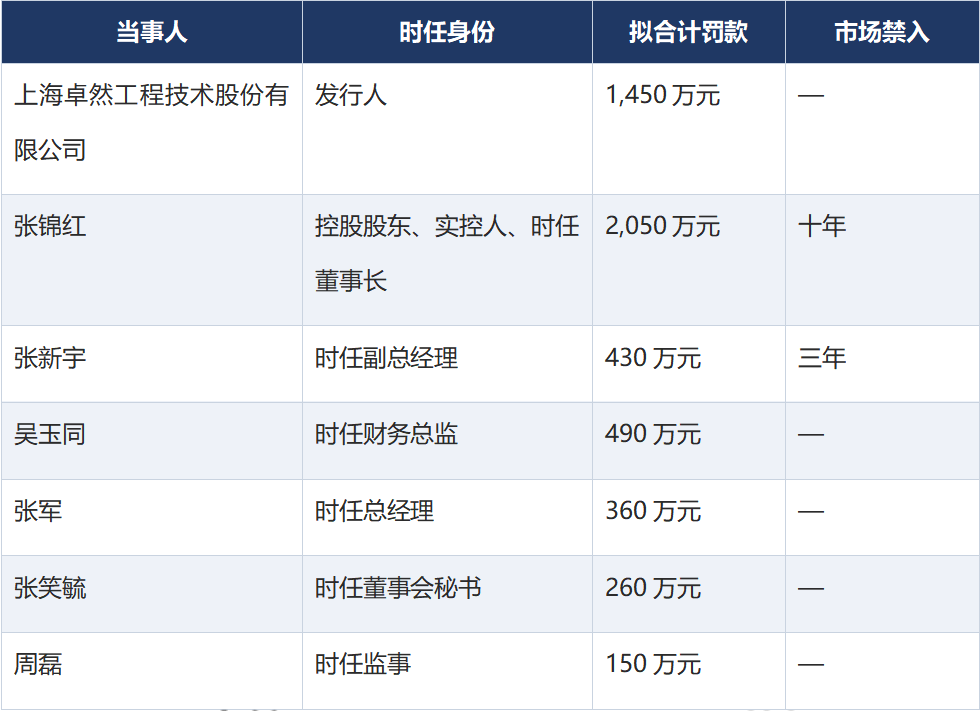
其中,张锦红2,050万元罚款中有1,350万元系以其控股股东、实际控制人身份承担:告知书认定其组织虚构应收账款收回、指使公司在不符合收入确认条件的情况下确认收入、组织虚构业务、组织非经营性资金占用。同时,拟对张锦红采取十年证券市场禁入措施,对张新宇采取三年证券市场禁入措施。
*ST卓然目前面临的是多重退市风险的叠加。2026年7月7日起,公司股票已因2025年年报相关事项被实施退市风险警示,证券简称由“卓然股份”变更为“*ST卓然”;此次若重大违法强制退市情形被行政处罚决定书确认,公司股票将被终止上市。
需要说明的是,公司及相关当事人仍享有陈述、申辩和要求听证的权利,最终结果以上海证监局出具的正式处罚决定为准。从监管节奏看,本案从2025年12月立案到2026年9月下发处罚事先告知书,历时仅九个月,且监管部门曾在调查期间罕见地提前预警退市风险——查办的力度与速度都表明,本案的严肃程度不容低估。
易索资讯主理律师娄霄云提示:
在2025年12月的立案调查公告中,涉事公司并未提示本次立案涉及重大违法强制退市情形,叠加同期公布的监管措施指向募集资金使用违规,市场和投资者普遍低估了本次立案的严重性。该案例提醒投资者,既然监管的利刃已经出鞘,就不要主观揣测事件的严重程度,该止损时应当及时止损。
回看事件进程,这一判断有其依据:2025年12月18日,上海证监局对公司采取责令改正措施,并对张锦红、吴玉同、张笑毓出具警示函,指向的是IPO募投项目中募集资金的违规划转;12月19日,公司及张锦红收到立案告知书。彼时市场多以“募集资金使用不规范”视之,直到2026年8月监管通报部分年度财务信息涉嫌虚假记载、可能触及重大违法强制退市,风险的严重性才完全显现。
凡是2021年9月6日到2025年12月19日期间买入的投资者,无论之后持有还是卖出,均可进行索赔登记。
有两点值得注意:
• 索赔区间的起点2021年9月6日,恰是卓然股份的科创板上市日——招股说明书隐瞒关联交易,意味着公司自挂牌之日起信息披露即存在瑕疵,买入时点的覆盖范围因此从上市首日算起。
• 本案不涉及欺诈发行,适用先行赔付的可能性极低,投资者维权大概率需要通过诉讼路径解决,具体的赔付范围与比例以法院认定为准。
从立案到处罚事先告知书落地仅九个月,监管查办的速度与力度在这起案件中体现得淋漓尽致。对*ST卓然而言,能否免于终止上市,接下来要看陈述、申辩与听证的结果;对投资者而言,违法事实基本框定,意味着维权索赔的窗口已经清晰——而对于仍持有股票的投资者来说,需要权衡的不只是索赔,还有退市倒计时之下的持仓风险。
本文基于上海卓然工程技术股份有限公司公告及公开信息整理,仅供参考,不构成任何投资建议或法律意见。投资者索赔的条件、范围及结果以法院生效裁判为准。
易索资讯是一家专注于易索515,一起索赔,易索赔,是针对注册背景下上市公司信息披露的研究,通过独立研报、事件跟踪、索赔征集的形式,给投资者提供信息披露解读,联合资深证券索赔律师提供证券索赔服务。 联系电话(微信同号):娄律师15957362227。
公司名称:嘉兴市易索信息咨询有限公司 地址:浙江省嘉兴平湖市总商会大厦B座京东智创中心325室
微信扫码关注
联系客服