联系电话:15957362227、13429417081
 日期:2026-09-23
 返回列表
暂定凡是2026年9月22日前买入且当日收盘仍持有的股民,可依法申请民事赔偿,最终法院认定为准。
引言:2024年的“特朗普概念”大牛股川大智胜,当年巨亏且营收下滑,被实施退市风险警示。2025年四季度通过年末集中验收 + 突击并购/新设子公司并表 + 低毛利集成项目冲量,直接灌注营收,最终经过问询后成功摘帽。时隔三个月监管立案同步下达监管措施,保壳生变还是事后处罚?公司业绩后续能否兑现?多项谜题待解。
l 立案调查和监管措施同日下达,违规清晰还是另有隐情?
2026年9月22日,川大智胜发布公告,公司于当日收到中国证券监督管理委员会出具的《立案告知书》。因公司涉嫌信息披露违法违规,根据《中华人民共和国证券法》。
同日,公司及相关责任人还收到四川证监局出具的《关于对四川川大智胜软件股份有限公司采取责令改正措施并对游志胜等相关责任人采取出具警示函措施的决定》(〔2026〕60号)。经查,公司存在以下问题:1、未及时审议、披露关联交易;2、未披露参股公司业绩承诺;3、未披露非经营性资金占用;4、内控执行不到位;5、会计处理不合规,五项违规问题。针对上述问题,四川证监局决定对公司采取责令改正的行政监管措施,并对游志胜、杨波、刘健波、胡清娴、吴俊杰采取出具警示函措施,记入证券期货市场诚信档案。
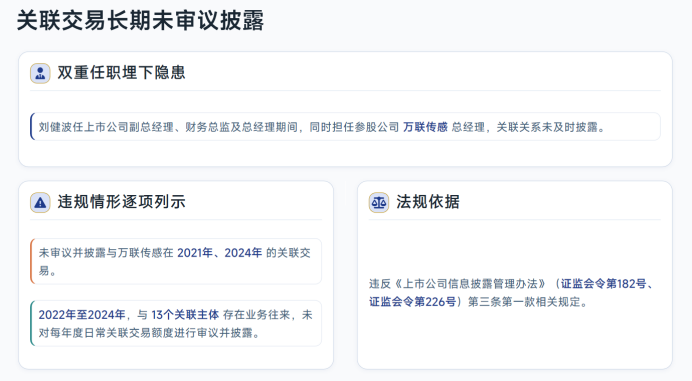
值得注意的是,根据2026年半年报披露,万联传感对川大智胜的应收账款期末余额为1187万元,占应收账款与合同资产期末余额合计数的6.40%,对应的坏账准备高达1184万元,计提比例接近100%。该笔款项已基本被全额计提坏账,意味着公司在财务处理层面已实质将其认定为难以收回的资产,但在关联关系认定及关联交易审议环节,此前并未作出公开说明。
近年来,先行政监管措施和后立案调查的情况较为普遍,例如:
康欣新材2026年4月:山东证监局警示函(2016—2021年虚增营收、利润),2026年9月4日:证监会立案(定期报告涉嫌信披违规)
ST椰岛2026年4月30日:海南证监局行政监管措施决定书(2020—2021年违规确认收入3050万元+关联交易未披露),2026年9月21日:证监会立案。
航锦科技2025年1月:湖北证监局责令改正+多名高管警示函(算力业务核算不准确),2026年4月3日:证监会立案。
而多数监管措施和最终立案调查违规内容基本一致,相较于立案调查对于市场的警示,行政监管措施往往弱于立案调查的警示作用。
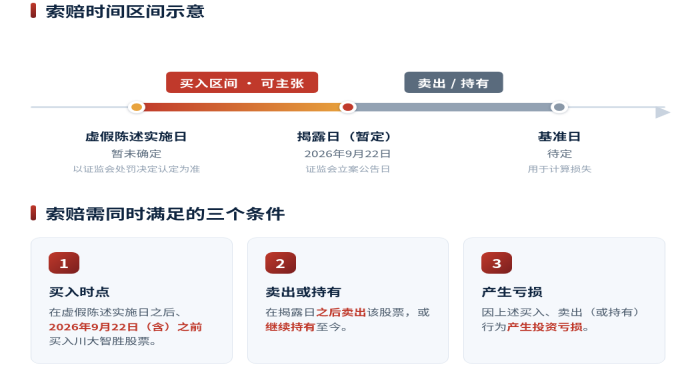
易索资讯主理律师娄霄云提示,同日立案和监管措施明确违规的情形资本市场并不多见,川大智胜正是如此:摘帽仅3个月后监管“双管齐下”,其2025年保壳年报中的收入确认、并表收购、减值计提等事项都可能被纳入调查视野。最终涉及的索赔区间还需等待调查结果确认,故暂定凡是2026年9月22日前买入且当日收盘仍持有的股民,可依法申请民事赔偿,最终法院认定为准。
l 2025第四季度集中确认收入,拼够3亿红线成功摘帽
2025年前三季度川大智胜的营业收入还仅仅是7663万,净利润亏损高达6460万。公司想要确保三亿营收红线保壳,唯一途径就是四季度抢收营业收入,再次背景下公司开始大秀财技。
1. 第四季度集中确认收入,拼够3亿红线
公司全年营收达3.25亿元,其中第四季度单季营收2.49亿元,占比高达76.61%,环比增长1023.96%、同比增长541.19%。武侯智慧教育、渠县/眉山智慧管网、绵阳信息化等大量信息化集成项目均安排在年末12月集中终验确认收入,问询函回复中多个项目明确标注“12月完成终验”。公司对此解释为“受行业项目制特点影响,验收节奏存在客观差异”。
2. 突击并购/新设并表子公司,直接灌注营收
2025年内新增并表四家子公司,合计贡献营收1.14亿元(占扣非营收3.23亿的35%):
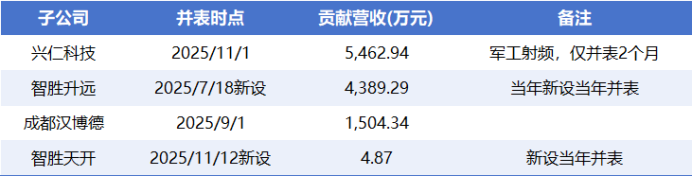
其中兴仁科技11月1日并表、仅两个月就贡献5463万,且为高毛利军工射频业务,是冲营收的关键。另两家为当年新设、当年并表,属于典型"临时扩充合并范围"做大收入。
3. 低毛利项目薄利冲量
以总规模3152万元的武侯智慧教育项目为代表的信息化集成业务,毛利率仅为10.34%,显著低于公司主业毛利率,本质是依靠金额大但毛利水平低的系统集成业务,快速将营收规模推至考核线以上。
4. 大额减值集中"甩包袱"
公司净利润巨亏2.43亿元,主要源于2.28亿元资产减值计提与0.18亿元公允价值变动损失。由于保壳考核仅考察营收指标、不涉及盈利要求,公司选择在2025年将资产减值、金融资产公允价值损失等历史包袱一次性集中计提,为后续年度经营“轻装上阵”扫清障碍。
上述举措为公司成功摘帽打下基础,2026年4月28日申请撤销退市风险警示,6月26日获批摘帽、股票简称恢复为"川大智胜"。
值得注意的是,3.23亿元扣非营收中约35%(合1.14亿元)来自当年突击并表的子公司,且其中76%集中于第四季度确认,收入质量与可持续性是深交所问询的核心质疑点;公司则以“行业项目制特征、军工准入资质、在手订单超6000万元加4000万元意向订单”等理由,辩称相关收入具备商业实质与可持续性。
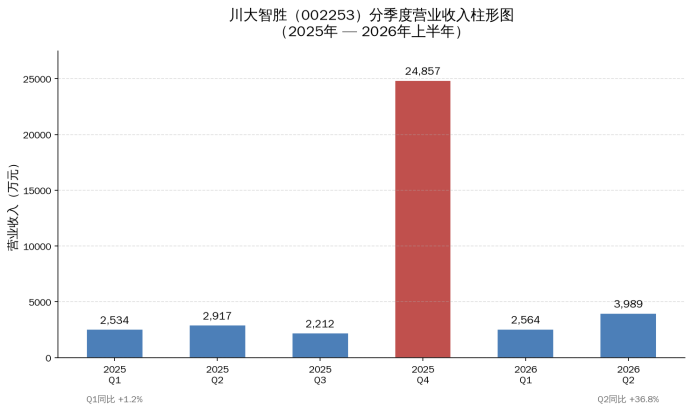
但是截止2026年半年报,公司仅确认营业收入6553万 ,对此公司表示,上半年公司主要聚焦于项目设计、系统软件投入及现场联调等履约环节,产品的最终交付与收入确认高度集中于下半年,全年业绩贡献主要释放于下半年。
随着监管立案调查推进,公司下半年能否兑现全年收入承诺仍有待观察,这种突击确认的营业收入本身是否经得起核查、公司摘帽行情是否只是“昙花一现”,都有待后续业绩实际释放情况来验证。
征集中
一、投资差额损失,大部分法院普遍支持移动加权平均法。
二、佣金(按照投资者差额损失*万分之三到五),印花税(按照投资差额损失*千分之一)
参加索赔的投资者需准备下列材料:
1、在首页搜索界面搜查“ys103”,按照要求完成打印。
2、身份证正反面复印件;
3、加盖证券公司营业部印章的证券账户查询确认单、单只股票纸质版对账单(交易频繁的投资者请同时准备电子版对账单EXCEL格式)。投资者如果通过多个证券账户或通过信用账户在征集时间段内买卖过股票的,需打印所有账户单只股票的交易记录。
提示:直接向律所委托,本平台只负责宣传推广,委托纠纷于本平台无关。
易索资讯是一家专注于易索515,一起索赔,易索赔,是针对注册背景下上市公司信息披露的研究,通过独立研报、事件跟踪、索赔征集的形式,给投资者提供信息披露解读,联合资深证券索赔律师提供证券索赔服务。 联系电话(微信同号):娄律师15957362227。
公司名称:嘉兴市易索信息咨询有限公司 地址:浙江省嘉兴平湖市总商会大厦B座京东智创中心325室
微信扫码关注
联系客服